

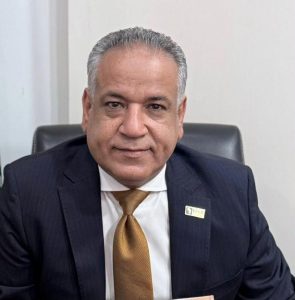
د. يسري الشرقاوي: رفع البنك المركزي سعر الفائدة 100 نقطة أساس خطوة حتمية لترسيخ التوقعات التضخمية ومواجهة الدولرة في ظل بيئة خارجية غير مواتية

د. يسري الشرقاوي: رفع البنك المركزي سعر الفائدة 100 نقطة أساس خطوة حتمية لترسيخ التوقعات التضخمية ومواجهة الدولرة في ظل بيئة خارجية غير مواتية
القاهرة، 29 أكتوبر 2026
أعلن البنك المركزي المصري، اليوم الخميس، رفع أسعار العائد الأساسية بواقع 100 نقطة أساس، ليصل سعر عائد الإيداع لليلة واحدة إلى 20%، وسعر عائد الإقراض إلى 21%، وسعر العملية الرئيسية للبنك المركزي وسعر الائتمان والخصم إلى 20.5%. ويأتي هذا القرار، وهو الأول من نوعه منذ مارس 2024، في ظل بيئة خارجية تتسم بتصاعد حالة عدم اليقين، بهدف ترسيخ توقعات التضخم والحفاظ على مساره النزولي.
من منظور استثماري وتنموي، يفرض الواقع الاقتصادي أبعاداً إضافية تجعل هذا الرفع حتمياً. فقد شهدت الفترة الأخيرة ارتفاعاً يومياً في أسعار العملات الأجنبية مقابل الدولار، ما يضغط على قيمة الجنيه ويغذي الضغوط التضخمية المستوردة. كما انكمشت حركة الاستثمار المحلي والبيني نتيجة المناخ العالمي المتوتر والتوترات السياسية الإقليمية، مما قلّل من تدفق السيولة الاستثمارية وأضعف زخم النشاط الاقتصادي. وفي هذا الإطار، تمثل المدخرات العائلية نحو 60% من إجمالي الودائع لدى البنوك المصرية، ما يجعل حمايتها وتعزيز عوائدها أداة أساسية للحفاظ على استقرار قاعدة التمويل المصرفي ودعم القوة الشرائية للأفراد، بما يضمن التسيير الجزئي لاقتصاديات السلع الاستهلاكية ومتطلبات الحياة اليومية.
كما يهدف القرار إلى تفعيل مقاومة أعراض الدولرة التي قد تتعرض لها العملة المحلية إذا استمر الأمر دون تدخل نقدي حاسم. ومع ذلك، يظل رفع سعر الفائدة علاجاً وقتياً له آثاره الجانبية في المعادلة الاقتصادية.
فبينما يسهم في كبح جماح التضخم وترسيخ التوقعات، فإنه يرفع تكلفة الاقتراض، ما قد يضغط مؤقتاً على الاستثمار المحلي من خلال زيادة تكلفة التمويل للمشروعات الصغيرة والمتوسطة، ويؤثر على مؤشر مديري المشتريات عبر تباطؤ أوامر الشراء الجديدة في قطاعات التصنيع والخدمات.
أما الاستثمار الأجنبي، فقد يشهد تحسناً نسبياً في جاذبية أدوات الدين المحلي، لكنه قد يتأثر سلباً في الأمد القصير إذا انعكس الرفع على تباطؤ النمو أو ارتفاع تكاليف التشغيل.
غير أن القائمين على القرار يوظفون المعلومة والخبرة لتغليب الجانب الإيجابي في مواجهة الجانب السلبي الناجم عن فترة العلاج المؤقت. فالحفاظ على مسار نزولي للتضخم يعزز الاستقرار النقدي على المدى المتوسط، ويدعم الثقة في الجنيه، ويحد من هروب المدخرات نحو العملات الأجنبية. كما أن دعم القوة الشرائية للأسر، التي تشكل العمود الفقري للودائع، يسهم في استدامة الطلب الاستهلاكي الضروري لتشغيل عجلة الاقتصاد. ويتطلب الأمر في المرحلة المقبلة توازناً دقيقاً بين السياسة النقدية والإجراءات المالية والهيكلية، لضمان ألا يتحول العلاج المؤقت إلى قيد طويل الأمد على الاستثمار والنمو.
وفي الختام، يمثل هذا القرار خطوة مدروسة في ظروف استثنائية، ويستدعي متابعة دقيقة لتطورات التضخم وسعر الصرف ومؤشرات النشاط الحقيقي، مع الحفاظ على الحوار المستمر بين صانعي السياسات وقطاع الأعمال لضمان تحقيق التوازن المطلوب بين الاستقرار النقدي واستدامة النمو.
د. يسري الشرقاوي مستشار الاستثمار الدولي وخبير التنمية الاقتصادية رئيس جمعية رجال الأعمال المصريين الأفارقة